Rechnen wir kurz nach, ob eine Immobilie mit Ihren Zahlen aufgehen kann.
Warum wir das fragen: Darauf schaut eine Bank zuerst. Wir prüfen nichts nach, und Ihre Angaben verlassen diesen Browser nicht.
Frage 1 von 5
- Daten bleiben in Ihrem Browser
- Ohne Schufa- oder Bonitätsabfrage
- Ergebnis ohne Telefonnummer
- Kein Anruf ohne Ihr Ja
Haushaltsnetto, also alles zusammen, was monatlich verfügbar ist. Keine Kontodaten, keine Nachweise.
Ungefähr genügt, nicht alles muss eingesetzt werden. Ohne eigenes Geld wird eine vermietete Wohnung teuer und riskant, deshalb rechnen wir immer mit Eigenkapital.
Klingt nach Neugier, ist aber Rechnerei: Die Bank will die Finanzierung im Regelfall bis zum Rentenbeginn durch haben. Daran hängt die mögliche Laufzeit und damit die Rate.
Zahlen Sie gerade Kredite ab?
Autokredit, Ratenkauf, Studienkredit. Eine laufende Immobilienfinanzierung ist etwas anderes und zählt eher für Sie als gegen Sie.
Wie arbeiten Sie?
Kaufen Sie allein oder zu zweit?
Banken rechnen mit dem Haushalt. Zu zweit ist fast immer die stärkere Ausgangslage.
Bitte noch wählen:
Damit das klar ist: unverbindliche Einschätzung auf Basis Ihrer eigenen Angaben. Keine Bonitäts- oder Schufa-Prüfung, keine Finanzierungsbestätigung. Verbindlich entscheidet die Bank.Unverbindlich, nach Ihren Angaben. Verbindlich entscheidet die Bank.
Frage 1 von 4
Wie weit sind Sie beim Thema schon?
Damit wir wissen, wie viel wir Ihnen erklären. Es gibt keine falsche Antwort.
Wann möchten Sie anfangen?
Ehrliche Antwort, sie ändert nichts an dem, was Sie zu sehen bekommen. Wir richten uns danach, wie oft wir uns melden.
Wo darf die Immobilie liegen?
Wir schlagen Ihnen nur Immobilien vor, die zu Ihrer Wahl passen.
Damit wir im Umkreis suchen. Sie wird nur übertragen, wenn Sie am Ende Ihre Anfrage absenden.
Bitte eine Postleitzahl mit fünf Ziffern eingeben.
Altbau oder Neubau?
Saniert, Denkmal, Neubau: was ist steuerlich anders?
Kurz: Mehr absetzen lässt sich, unter Bedingungen, beim Denkmal, im Sanierungsgebiet und bei Neubau. „Saniert“ allein bringt keine erhöhte Abschreibung.
Bei einer Bestandswohnung, auch einer frisch sanierten, setzen Sie jedes Jahr einen kleinen festen Teil des Gebäudewerts ab, meist 2 Prozent. Beim Denkmal oder in einem förmlichen Sanierungsgebiet lässt sich der Teil des Kaufpreises, der auf begünstigte Sanierungsarbeiten nach Vertragsschluss entfällt, über zwölf Jahre bis zu 100 Prozent absetzen, wenn Denkmalbehörde oder Gemeinde das bescheinigt. Für den Altbau selbst gilt der normale Satz. Bei Neubau, fertiggestellt ab 2023, sind es 3 statt 2 Prozent. Höhere Sätze in den ersten Jahren gibt es nur unter weiteren Bedingungen: Kauf spätestens im Jahr der Fertigstellung, Baubeginn oder Kaufvertrag vor Oktober 2029, für die Sonderabschreibung zusätzlich ein hoher Effizienzstandard und eine Kostenobergrenze.
Der Preis dafür: Solche Objekte sind teurer im Einkauf, und sie lohnen sich steuerlich vor allem bei hohem Steuersatz. Ob sich das bei Ihnen lohnt, rechnet Ihr Steuerberater, nicht wir. Rechtsstand September 2026, kein Ersatz für steuerliche Beratung.
Bitte noch wählen:
Zwei letzte Fragen, und die erste ist die wichtigste.
Die Miete trägt den größten Teil, nicht alles. Hausgeld, Rücklage und mal ein leerer Monat bleiben bei Ihnen. Diese Zahl entscheidet, welche Immobilie wirklich zu Ihnen passt.
Frage 1 von 2
Was Ihnen am Monatsende übrig bleibt und Sie dauerhaft einsetzen könnten, ohne dass es wehtut.
Sollen wir Ihnen jemanden für die Finanzierung nennen?
Wir nennen Ihnen einen Finanzierungsvermittler mit Erlaubnis nach § 34i GewO. Erhalten wir dafür eine Vergütung, sagen wir Ihnen das vorher. Wir selbst beraten nicht zur Finanzierung. Weitergegeben werden nur Name und Kontaktdaten, erst nach Ihrer Zustimmung, keine Zahlen aus diesen Fragen.
So eine sieht zum Beispiel so aus:
- Sie zahlen uns keine Provision. Die Vergütung des Anbieters nennen wir vorher
- Unterlagen vor jeder Entscheidung
- Gern unabhängig prüfen lassen
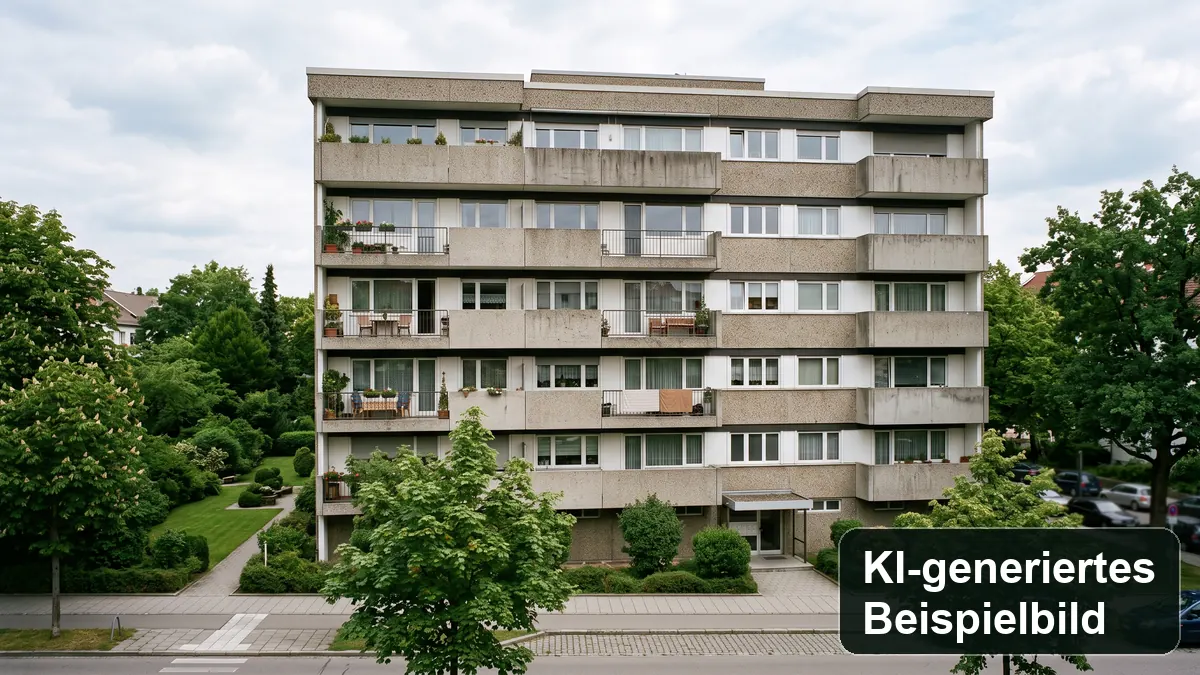 Musterobjekt 3
Frei erfunden
Frei erfundenes Beispiel in dieser Größenordnung.
- Baujahr
- 1975
- Zimmer
- 1
- Fläche
- 34 m²
- Zustand
- Bestand
So sieht das Beispiel mit Ihren Angaben aus.
Sie legen monatlich dazu, die Miete trägt einen Teil, und am Ende gehört die Wohnung Ihnen.
legen Sie im ersten Jahr im Monat dazu.
weniger Schulden. So viel mehr von der Wohnung gehört jeden Monat Ihnen. Das ist kein Einkommen, es ist der Weg dorthin.
zahlt Ihnen die Wohnung, dann schuldenfrei und Ihnen allein.
Erspartes, einmalig− 0 €
dann im Monat, im Schnitt− 0 €
die Wohnung, Kaufpreis heute, ohne Wertentwicklung+ 0 €
Miete nach Kosten, jeden Monat, vor Steuern+ 0 €
Kaufpreis minus alles, was Sie eingezahlt haben. Die Miete danach kommt dazu.
Mit 35 % Steuersatz ergibt die Abschreibung rechnerisch rund 0 € weniger Steuer im Monat.
Einen Teil des Kaufpreises setzen Sie jedes Jahr als Kosten ab. Bezahlt haben Sie ihn beim Kauf, in dem Jahr fließt dafür kein Geld. Der Betrag bleibt gleich, über die 29 Jahre bis zur Tilgung sind das rund 0 €, in der Rechnung oben schon enthalten. Die Steuer der Wohnung insgesamt steigt trotzdem mit den Jahren, weil die Zinsen sinken. Aus der Erstattung kann später eine Zahlung werden, auch das ist oben eingerechnet.
Je nach Steuersatz, im Monat:
Wann sich das zeigt: für das Kaufjahr über die Steuererklärung, also im Jahr danach. Solange die Wohnung steuerlich Verlust macht, ab dem Folgejahr auf Antrag als Freibetrag beim Lohn oder, wenn Sie selbständig sind, über niedrigere vierteljährliche Vorauszahlungen.
Gerechnet mit 2 Prozent auf den Gebäudeanteil von 60 Prozent des Kaufpreises, ohne Kaufnebenkosten, Solidaritätszuschlag und Kirchensteuer, mit 35 Prozent auch nach Rentenbeginn. Im Ruhestand ist der Satz meist niedriger, dann bringt die Abschreibung weniger. Das Finanzamt kann einen niedrigeren Gebäudeanteil ansetzen, dann sinkt der Betrag. Wer innerhalb von zehn Jahren verkauft, dem erhöht die genutzte Abschreibung den steuerpflichtigen Gewinn.
Die Steuer ist ein Baustein, nicht der Grund: Eine Wohnung sollte sich auch ohne sie rechnen. Beispielrechnung, keine Steuerberatung und keine Prüfung Ihres Einzelfalls. Was bei Ihnen gilt, rechnet Ihr Steuerberater.
Warum die mittlere Zahl kein Einkommen ist. Die Tilgung landet nicht auf Ihrem Konto, sie senkt Ihre Schuld. Ihr Anteil an der Wohnung wächst dadurch, Monat für Monat. Die Wohnung kommt also nicht zur Tilgung dazu, sie ist ihr Ergebnis. Wer beides addiert, zählt dasselbe zweimal. Erst wenn nichts mehr offen ist, wird aus der Miete Einkommen. Gerechnet ist mit heutiger Miete und heutigen Kosten. Mieten und Instandhaltung verändern sich über die Jahre, und nach dem Ende der Zinsbindung kann die Anschlussfinanzierung teurer sein. Eine vermietete Wohnung ersetzt kein breit gestreutes Depot, sie kann es ergänzen.
Und bei einer größeren oder kleineren Wohnung? Vergleichen Sie andere Größenordnungen. Die Zahlen oben rechnen sich mit.
Größenordnung verschieben
Ab der Stelle, wo Ihr Erspartes nicht mehr reicht, sagen wir es Ihnen, statt die Zahl zu verstecken.
im Monat, ab heute
im Monat, später
- Wir melden uns in der Regel binnen zwei WerktagenNicht mit einem Verkaufsgespräch, sondern mit den Immobilien, die zu Ihrem Profil passen.
- Wir rechnen sie mit Ihnen durchAlle Zahlen, Lage, Mietvertrag, Hausgeld. Jede Position erklärt, so lange Sie wollen. Sie entscheiden nichts unter Zeitdruck und nichts, das Sie nicht verstanden haben.
- Erst wenn eine passt, wird es konkretReservierung, Finanzierung, Notar. Zwischen Vorschlag und Unterschrift liegen meist sechs bis zehn Wochen, und der Notarvertrag muss Ihnen zwei Wochen vorher vorliegen.
Wie diese Zahlen zustande kommen
Die Trefferzahl ist ausgezählt, nicht geschätzt. Sie zeigt, wie viele Objekte am genannten Stichtag in der Größenordnung lagen, die zu Ihren Angaben passt. Wie viele davon heute noch frei sind, prüfen wir, bevor wir Ihnen etwas schicken.
Die Mietrendite ist das, was diese Objekte ausgewiesen haben, nicht das, was Sie bekommen. Sie sagt: Jahreskaltmiete geteilt durch Kaufpreis. Davon gehen ab: Hausgeld, das Sie nicht auf die Miete umlegen können, die Instandhaltungsrücklage, Mietausfall und Ihre Zinsen. Wir rechnen bewusst mit dem unteren Wert jeder Spanne, weil ein Projekt mehrere Wohnungen hat und wir Ihnen nicht die beste davon als Regel verkaufen.
Das Beispielobjekt ist frei erfunden. Es zeigt, wie die Rechnung für eine Immobilie in Ihrer Größenordnung aussieht. Die echten Immobilien und ihre Unterlagen bekommen Sie persönlich.
Die Annahmen der Beispielrechnung: 20 Prozent Eigenkapital plus 10 Prozent Kaufnebenkosten, 4 Prozent Zinsen über die ganze Laufzeit, Tilgung so, dass die Wohnung bis zum Rentenbeginn mit 67 abbezahlt ist (höchstens 35, mindestens 10 Jahre). Nicht umlagefähiges Hausgeld und Rücklage 22 Prozent der Kaltmiete, bei möblierten Wohnungen 32 Prozent, dazu 3 Prozent Mietausfall. Abschreibung 2 Prozent auf den Gebäudeanteil des Kaufpreises (Kleinstadt 80, Mittelstadt 70, Großstadt 60 Prozent, der Rest ist Grundstück und wird nicht abgeschrieben; das Finanzamt kann einen niedrigeren Gebäudeanteil ansetzen, in teuren Lagen oft deutlich; Kaufnebenkosten sind in der Abschreibung nicht eingerechnet, das Beispiel ist hier vorsichtig), Steuersatz 35 Prozent ohne Solidaritätszuschlag und Kirchensteuer, jedes Jahr neu gerechnet. Miete und Kosten bleiben auf heutigem Stand, eine Wertentwicklung der Wohnung ist nicht angesetzt. Nicht enthalten sind Sonderumlagen und die Anschlussfinanzierung nach Ende der Zinsbindung.
Was im Hintergrund noch rechnet: Aus Erspartem, Ihrem monatlichen Beitrag und der Laufzeit bis zum Rentenbeginn ergibt sich eine Preisklasse. Laufende Kreditraten ziehen wir ab. Die Preisklasse steuert nur die Auswahl.
Wir schicken Ihnen die passenden Immobilien.
Mit Unterlagen und der Rechnung dazu. Wir erklären jede Position, entscheiden tun Sie. Wohin dürfen wir sie schicken?
- Ihr Ergebnis haben Sie schon
- Telefon nur, wenn Sie einen Rückruf wählen
- Weitergabe nur mit Ihrem Ja
Was die meisten an dieser Stelle fragen
Wie läuft der Kauf einer Immobilie eigentlich ab?
In drei Schritten, und zwei davon machen nicht Sie. Sie schauen sich die Unterlagen an und entscheiden sich für eine Wohnung. Dann unterschreiben Sie eine Reservierung, damit sie nicht an jemand anderen geht. Parallel läuft die Finanzierung bei Ihrer Bank. Zum Schluss gehen Sie zum Notar, der den Kaufvertrag vorliest und beurkundet. Ab dann gehört sie Ihnen und die Miete läuft auf Ihr Konto.
Wie viel Erspartes brauche ich?
Es gibt keine feste Zahl, aber eine Faustregel: Die Kaufnebenkosten, also Grunderwerbsteuer, Notar und Grundbuch, trägt heute bei fast jeder Bank der Käufer selbst. Das sind je nach Bundesland etwa acht bis zwölf Prozent vom Kaufpreis. Alles, was Sie darüber hinaus mitbringen, senkt Ihre Rate. Wie es in Ihrem Fall aussieht, sehen Sie am Ende der drei Schritte.
Was kostet mich das im Monat?
Am Ende der drei Schritte rechnen wir es an einem frei erfundenen Beispiel mit Ihren Angaben vor, mit allen Annahmen offen. Die verbindliche Zahl hängt an der konkreten Wohnung, an Ihrer Bank und an Ihrer Steuer. Die bekommen Sie zu einer echten Wohnung, mit Unterlagen, von einem Menschen.
Was kostet mich Whisper Deals?
Sie zahlen uns keine Provision. Unsere Vergütung zahlt der Anbieter der Wohnung, und wir sagen Ihnen bei jeder Wohnung, wie hoch sie ist. Sie können jederzeit aussteigen, auch nach dem ersten Gespräch, und müssen das nicht begründen.
Werde ich über den Tisch gezogen?
Sie zahlen uns keine Provision, die Vergütung zahlt der Anbieter der Immobilie. Das ist ein Interessenkonflikt, deshalb nennen wir die Höhe bei jeder Immobilie. Lassen Sie jedes Objekt gern unabhängig prüfen, bevor Sie unterschreiben.
Landet das in meiner Schufa?
Nein. Wir fragen nichts bei der Schufa ab, und Ihre Angaben zu Einkommen und Erspartem verlassen diesen Browser nicht. Eine Bonitätsprüfung macht erst eine Bank, und erst dann, wenn Sie selbst eine Finanzierung anfragen.
Ist ein ETF nicht die bessere Wahl?
Eine vermietete Wohnung ersetzt kein breit gestreutes Depot, sie kann es ergänzen. Sie bindet Geld, macht Arbeit und liegt an einem Ort. Geht die Beispielrechnung mit Ihren Zahlen nicht auf, sehen Sie das im Ergebnis.
Kann ich eine Immobilie kaufen, die ich nie gesehen habe?
Viele machen genau das: Jemand aus Berlin kauft im Münchner Umland, weil die Zahlen aufgehen. Was Sie dafür brauchen, sind vollständige Unterlagen, eine Einschätzung zur Lage und jemanden, der vor Ort war. Das liefern wir mit. Besichtigen dürfen Sie natürlich trotzdem, und manchmal ist es sinnvoll.
Und wenn es bei mir gerade nicht geht?
Dann sehen Sie das sofort im Ergebnis, nicht erst im Gespräch. Sie erfahren, woran es an der Beispielrechnung liegt und was sich ändern müsste. Auf Wunsch melden wir uns in zwölf Monaten noch einmal. Ein Formular, das jedem Ja sagt, nützt Ihnen nichts, weil am Ende die Bank entscheidet.

Vincent Mochow vermittelt die Wohnungen. Seine Firma, die Mochow Immobilien GmbH in Berlin, hat die Erlaubnis als Immobilienmakler nach § 34c Gewerbeordnung. Er ist der Mensch, mit dem Sie sprechen, wenn es konkret wird. Konzeption und Technik: Niklaas Zander.
Was Sie wissen sollten, bevor Sie anfangen. Eine vermietete Wohnung kann ein Baustein Ihrer Vorsorge sein. Sie ist nicht die ganze Vorsorge und ersetzt keine Streuung.
Eine Immobilie kann an Wert verlieren. Mieter können ausfallen, Wohnungen können leer stehen, Instandhaltung kann teurer werden als geplant, und nach dem Ende der Zinsbindung kann die Anschlussfinanzierung teurer sein. Wer verkaufen muss, verkauft nicht immer zum Wunschpreis. Nichts davon macht eine Immobilie zu einer schlechten Idee. Aber wer Ihnen das nicht sagt, verkauft Ihnen etwas.
Angaben zu steuerlichen Wirkungen hängen vom Einzelfall ab und ersetzen keine steuerliche Beratung. Rechtsstand September 2026.